来源:
住建法律
一 、2026年11月1日施行
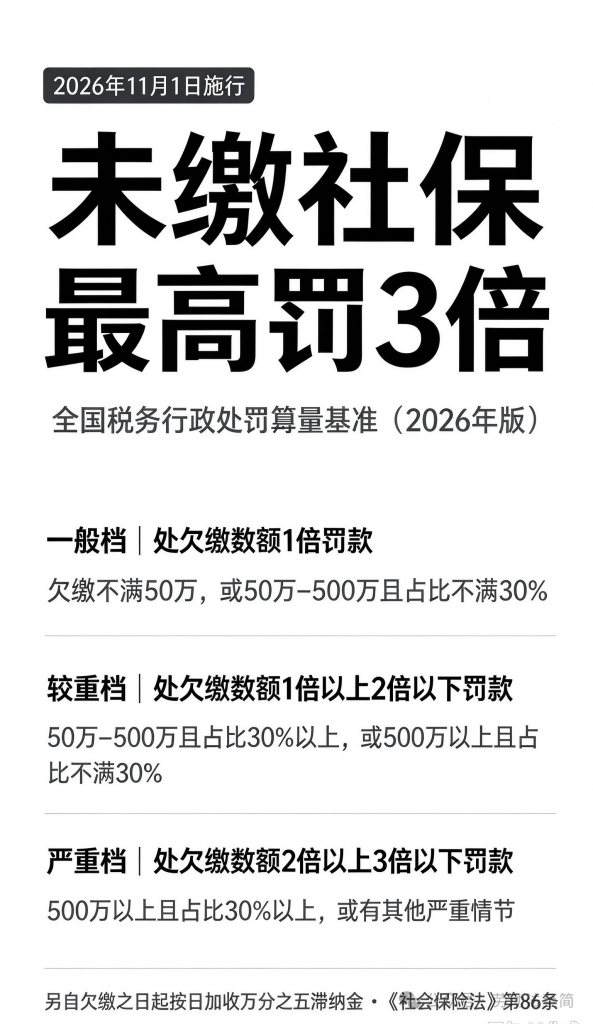
国家税务总局最新发布《全国税务行政处罚裁量基准(2026年版)》(国家税务总局公告2026年第20号),自2026年11月1日起施行。其中专门明确了用人单位不缴、少缴社会保险费的处罚标准——经税务机关责令限期缴纳而逾期仍不缴纳的,除按日加收万分之五滞纳金外,最高可处欠缴数额3倍罚款。二 、什么情况会被处罚?
触发条件:用人单位在规定期限内不缴或者少缴社会保险费,经税务机关责令限期缴纳,逾期仍未缴纳。
法律依据:《中华人民共和国社会保险法》第八十六条。三、后果有两笔
- 滞纳金:自欠缴之日起,按日加收万分之五;
- 罚款:逾期仍不缴纳的,处欠缴数额1倍以上3倍以下罚款。
四、三档处罚标准(全国统一)
| 裁量阶次 | 适用条件 | 罚款标准 |
|---|---|---|
| 一般 | 不缴或少缴社保费不满50万元;或50万元以上不满500万元、且占应缴社保费不满30% | 处欠缴数额 1倍 罚款 |
| 较重 | 50万元以上不满500万元、且占应缴社保费30%以上;或500万元以上、且占应缴社保费不满30% | 处欠缴数额 1倍以上2倍以下 罚款 |
| 严重 | 500万元以上、且占应缴社保费30%以上;或有其他严重情节 | 处欠缴数额 2倍以上3倍以下 罚款 |
四、几点提示
- 本基准自 2026年11月1日 起施行,地方原有裁量基准与本版本不一致的,统一按本版本执行。
- 施行前已发生、尚未作出处罚决定的违法行为,原则上适用行为发生时的规定;但适用本版本对当事人更有利的,适用本版本。
- 税务机关在处罚文书中应当写明裁量基准的适用情况,但不得单独将本裁量基准作为处罚法律依据。
依据
依据:国家税务总局公告2026年第20号《全国税务行政处罚裁量基准(2026年版)》第30项。
特别声明:本文仅供交流学习,版权归属原作者所有,如标注来源错误或侵犯了您的权益告知,我们即时删除。